Laut der aktuellen Bank Lending Survey erwarten sich Österreichs Banken für das vierte Quartal 2026 eine stärkere Kreditnachfrage von Unternehmen und Haushalten. Gleichzeitig verändert das neue Verbraucherkreditgesetz die Spielregeln. zeb sieht Handlungsbedarf bei Banken, um auch Kundenwünsche abzuholen.
Mit 20.11.2026 tritt das neue Verbraucherkreditgesetz (VKrG 2026) in Kraft. Banken sind daher gefordert, ihre Kreditvergabeprozesse ganzheitlich anzupassen und auch Themen wie Digitalisierung und Automatisierung neu zu denken. Der Vorteil für Kunden: mehr Transparenz und laufende Begleitung, allerdings auch strengere Bonitätsprüfungen und neue Regeln für digitale Kredite. Laut einer Umfrage der zeb im DACH-Raum sind die Kunden jedoch vor allem an mehr Schnelligkeit beim Kreditvergabeprozess interessiert. Jetzt heißt es für Banken, die gesetzlichen Anforderungen und Erwartungen der Kunden zusammenzubringen, damit das Kreditgeschäft auch in fünf Jahren noch wettbewerbsfähig ist.
Kunden wollen Tempo bei Kreditvergabe und ‑abwicklung
Kunden vergleichen ihren Kreditantrag heute nicht mehr primär mit anderen Banken, sondern mit den digitalen Erfahrungen, die sie aus anderen Branchen kennen. Geschwindigkeit, Transparenz und einfache Prozesse werden zunehmend zum Hygienefaktor. Etwa die Hälfte der Privatkunden erwarten von Banken bei privaten Wohnraumfinanzierungen inzwischen eine finale Kreditzusage innerhalb von zwei Tagen, knapp 20 Prozent sogar innerhalb eines Tages. Ähnlich verhält es sich bei Firmenkunden, von denen bei Investitionsfinanzierungen ebenso rund die Hälfte eine Entscheidung innerhalb von zwei Tagen erwartet (siehe Grafik 1).
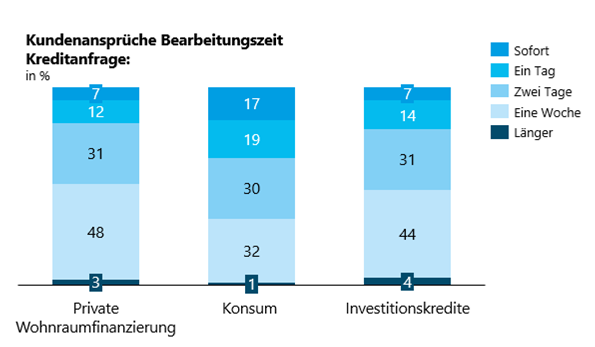
Grafik 1: Kundenansprüche zur Bearbeitungszeit bei Kreditanfragen
„Wer zu lange wartet, verliert Kunden. Denn diese sind eine einfache, transparente und komfortable Abwicklung von anderen digitalen Angeboten gewohnt – daher erwarten sie sich dies auch von ihrer Bank“, so Dr. Andreas Sumper, Partner bei der zeb.
Gerade im digitalen Bereich verändert sich das Kundenverhalten stark. So gewinnen alternative Kanäle und Selfservice-Lösungen an Bedeutung. Bereits 28 Prozent der bis 30-Jährigen haben eine Wohnraumfinanzierung zuletzt nicht über die Bank, sondern über Vermittlungsplattformen, Finanzberater oder sonstige Vermittler abgeschlossen. Allerdings nimmt der Wunsch nach persönlicher Beratung und einer festen Ansprechperson mit der Komplexität des Kredits zu: Wollen bei Konsumkrediten 31 Prozent einen fixen Ansprechpartner, sind es bei Wohnkrediten immerhin schon 40 und bei Gewerbe- oder Firmenkunden 45 Prozent (siehe Grafik 2).
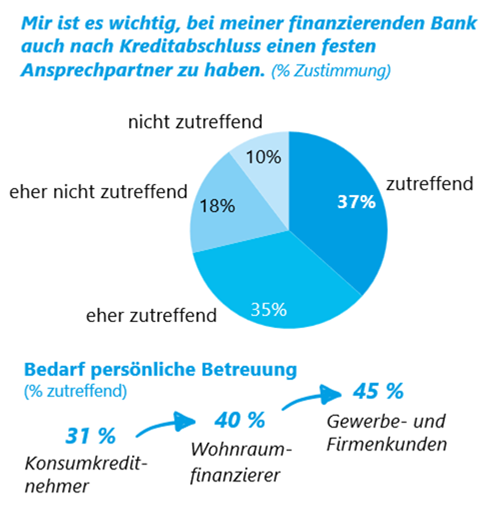
Grafik 2: Wunsch nach festen Ansprechpartnern bei Kreditabschluss
Regulierung als Impuls für die Modernisierung
Neben den Kundenerwartungen prägen neue und steigende regulatorische Anforderungen die Weiterentwicklung des Kreditgeschäfts. Mit dem neuen Verbraucherkreditgesetz aber auch Anforderungen aus CRR III und CRD VI steigen für Banken die Anforderungen an transparente Entscheidungsprozesse wie auch an umfassende Datengrundlagen. Verschärfte Regulierungen sind allerdings keine Laune der Bankenaufsicht, sondern eine Reaktion auf die veränderte Risikolage: schwächelnde Konjunktur, ansteigende Insolvenzen führen dazu, dass notleidende Kredite in vielen Branchen, wie Bau, Automotive oder Einzelhandel, zunehmen. Das belastet Banken operativ und wirkt sich direkt auf deren Stabilität und Zukunftsfähigkeit aus.
Banken müssen ihr Kreditportfolio jetzt zukunftsfit aufstellen und die neuen Regelungen in klare Entscheidungslogiken, einheitliche Prozesse und belastbare Daten übersetzen. Konkret betrifft das die Beurteilung der Kapitaldienstfähigkeit, die Ausgestaltung von Kreditvergaberichtlinien, die Überprüfung von Sicherheiten und die systematische Erkennung von Frühwarnsignalen. Gerade Kreditvergaberichtlinien können dabei mehr sein als eine regulatorische Pflicht. Sie werden zu operativen Leitplanken und beeinflussen auch die gewünschte Struktur und Qualität des gesamten Kreditportfolios.
Die zeb Österreich bietet mit Strategie‑, Management- und IT-Beratung seit 2001 Transformationskompetenz entlang der gesamten Wertschöpfungskette im Bereich Financial Services in Europa.