Über Resilienz, digitaler Euro und Finanzbildung
Sehr geehrter Herr Meichenitsch, danke für die Möglichkeit dieses Gespräches. Beginnen wir mit Ihrer Person, damit die Leserinnen Sie besser kennenlernen. Was haben Sie bisher beruflich gemacht, welche Aufgaben haben Sie jetzt und welche Verantwortungen in der Oesterreichischen Nationalbank?
Ich bin seit sechs Jahren in der Oesterreichischen Nationalbank. Das letzte Jahr als Mitglied des Direktoriums. Ich bin im Wesentlichen zuständig für Zahlungssysteme und damit für den digitalen Euro. Davor habe ich verschiedene Stationen gehabt. Ich glaube, der rote Faden ist, dass mich Finanzthemen immer sehr stark beschäftigt haben. Ich habe nach kurzen Forschungsstationen zehn Jahre lang im Parlament gearbeitet und dort für die Grünen die Finanzthemen betreut. Dann bin ich auf die operative Seite gewechselt, habe ein paar Jahre in der Wertpapieraufsicht der irischen Zentralbank gearbeitet, dann in der österreichischen FMA, war dort Leiter des Geldwäsche Prüfteams für vor Ort Prüfungen und dann in der OeNB Bankenaufsicht. Jetzt also Zahlungsverkehrssysteme – und das ist im Wesentlichen das große Infrastrukturprojekt des digitalen Euro.
Sie sind seit einem Jahr in dieser neuen Funktion. Wenn Sie auf dieses Jahr zurückblicken, was waren die wichtigsten Dinge, mit denen Sie zu tun hatten? Was hat Sie am meisten beschäftigt, am meisten überrascht oder bewegt?
Am meisten bewegt hat mich, obwohl ich schon fünf Jahre lang in der OeNB war, die inhaltliche Tiefe und Breite der Österreichischen Nationalbank kennenzulernen. DieFachexpertinnen und ‑experten der OeNB in den verschiedenen Gebieten sind eine gewaltige Ressource. Das hat mich wirklich beeindruckt.
Können Sie uns einen kurzen Überblick geben über die Tätigkeitsschwerpunkte in Ihrer Verantwortung, in Ihrer Direktion.
Wir sind vier Direktoriumsmitglieder und leiten die Österreichische Nationalbank, die als Aktiengesellschaft organisiert ist, also ein Vierervorstand. In meinen Zuständigkeitsbereich fallen die Themen Zahlungsverkehr, Finanzbildung, IT, Risikomanagement und interne Revision sowie unser Brüsseler Büro.
Wie sehen Sie denn die Situation im Zahlungsverkehr in Österreich, in Europa? Welchen Handlungsbedarf gibt es da?
Wir sind prinzipiell in Europa mit SEPA sehr gut organisiert, insbesondere wenn es um das Überweisen von Konto auf Konto geht. Wenn es allerdings um das Bezahlen geht, dann haben wir eine sehr starke Abhängigkeit, die wir reduzieren müssen. Da haben wirHandlungsbedarf. Es ist so, dass in Europa 2/3 aller Kartentransaktionen, die getätigt werden, von zwei US amerikanischen Anbietern abgewickelt werden. 13 von 21 Ländern der Eurozone haben kein nationales Bezahlsystem, auch Österreich nicht. Da ist die Abhängigkeit von Visa und Mastercard noch größer. In Österreich ist es beispielsweise so, dass 90 % aller Kartenzahlungen darüber abgewickelt werden.
Kommen wir in dem Zusammenhang kurz auf die Rolle der OeNB. Welche Rolle spielen Sie in dem Konzert und wie verstehen Sie Ihren Zugang, wie man etwas verbessern kann?
Die Oesterreichische Nationalbank als Teil des europäischen Systems der Zentralbanken, ist hier in einer sehr wichtigen Rolle. Gemeinsam setzen wir als EZB und nationale Zentralbanken das Infrastrukturprojekt digitaler Euro um. Österreich hat hier noch eine Spezialrolle, weil wir Teil einer Allianz von sechs Notenbanken sind, die vorangehen und die die wesentlichen Programmierarbeiten im Vorfeld erledigt für das gesamte europäische System der Zentralbanken.
Das Thema Resilienz ist ganz wichtig. Das physische Bargeld verschwindet langsam, aber dennoch ist es im Interesse der Unternehmen, Privatpersonen und natürlich der Institutionen, dass es bestehen bleibt. Wie sehen Sie die unmittelbare Zukunft?
Für uns als Nationalbank ist das Konzept der Wahlfreiheit sehr wichtig. Das heißt, die Menschen sollen so bezahlen können, wie sie das wollen: ob das mit Karte ist, zukünftig mit dem digitalen Euro oder ebenso kommt mit Bargeld. Wir stellen sicher, dass die Infrastruktur gegeben ist. Auch Bargeld wird gestärkt. im Rahmen der Verordnung zum digitalen Euro die Annahmepflicht und die bedeutet, dass der Handel das öffentliche Geld annehmen muss. Das gilt für den digitalen Euro und auch für unser Bargeld.
Sie drucken auch das Bargeld.
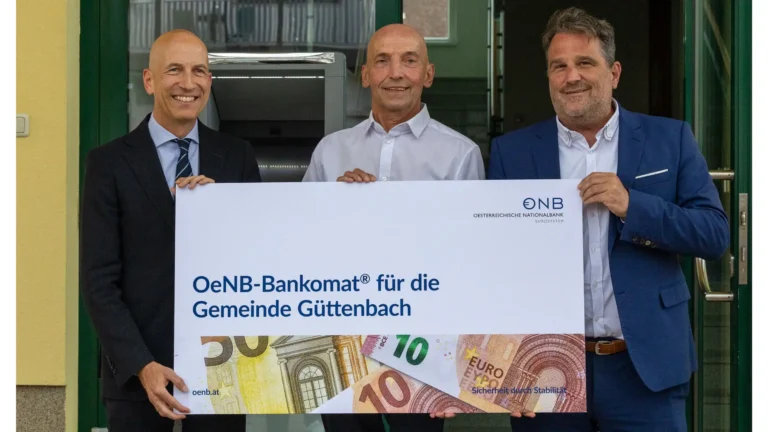
Auch das ist ein sehr wichtiger Punkt. Die Infrastruktur muss in Europa sein, damit wir uns darauf verlassen können. Die Bargeld Druckereien stehen alle in Europa und sind somit unabhängig. Wir haben auch die Initiative gestartet, Bankomaten aufzustellen in Regionen, die Bargeld unterversorgt sind in strukturschwachen Gebieten und zwar bis zu 120 Geräte. All das sind Beispiele dafür, dass uns die Wahlfreiheit wichtig ist und wir die Infrastruktur für digital und bar bereitstellen.
Geben Sie bitte einen kurzen Überblick: Was ist denn der digitale Euro eigentlich, wie wird er funktionieren, für wen ist er gedacht und welche Rolle soll er in der Zukunft im Zahlungsmittelkonzert einnehmen?
Den digitalen Euro kann man sich vorstellen als Zwilling des Bargelds. Und für die Konsumentinnen bedeutet das, wir bringen alle Vorteile des Bargelds in den digitalen Raum. Man kann sicher sein, dass das in der gesamten Eurozone funktioniert, genauso wie das Bargeld. Und man kann sicher sein, dass die Daten geschützt sind und die Privatsphäre gewährleistet. Wenn man mit dem digitalen Euro bezahlt, ist die Transaktion gratis, so wie mit dem Bargeld. Der Vorteil für den Handel ist dann darüber hinaus, dass die Gebühren reduziert werden, weil die EZB den digitalen Euro zum Selbstkostenpreis anbietet und der Handel eben von billigeren oder weniger Gebühren profitieren wird.
Wird der digitale Euro ein Guthaben sein, das ich auf einem Wallet geladen habe?
Der digitale Euro wird in verschiedenen Formen kommen. Die Hauptanwendungsform wird im Wesentlichen die App sein, das heißt, die App zum digitalen Euro wird in die Onlinebanking Apps integriert werden. Für Menschen, die kein Onlinebanking nutzen, wird es auch die Möglichkeit geben, den digitalen Euro per Karte zu verwenden. Prinzipiell ist es so, dass mit dem digitalen Euro auch von Person A zu Person B mit Handy App bezahlt werden kann. Und eine wesentliche Neuerung wird auch sein, dass der digitale Euro eine offline Funktion hat. Das heißt, wenn einmal kein Internet zur Verfügung ist oder wenn gerade ein Stromausfall ist, dann wird der Bezahlvorgang offline trotzdem funktionieren. Er bietet somit also eine ähnliche Krisensicherheit, wie es Bargeld bietet.
Wir sollten auch über das Thema „Waterfall“, „Reverse Waterfall“ und „Holdinglimit“ sprechen, das sind wohl wesentliche Punkte?
Sie werden mit dem digitalen Euro immer bezahlen können, auch wenn Sie Ihr Guthaben nicht befüllen. Wesentlich ist, dass das dahinterliegende Konto gedeckt ist. Das heißt, eine Transaktion kann auch höher sein als das Holdinglimit. Als Oesterreichische Nationalbank ist uns wichtig, dass die Finanzmarktstabilität gewährleistet ist. Wenn in einer Krisensituation, viele Menschen gleichzeitig zur Bank gehen, Geld abheben und zur EZB switchen möchten, kann das negative Folgen haben. Darum wird es ein Holdinglimit geben. Wie hoch es ausfallen wird, wird noch diskutiert. Die grundlegende Idee ist, dass die einzelne Transaktion höher sein kann als das Holding Limit. Der Händler selbst hat dann am nächsten Tag nicht digitale Euro am Konto, sondern wiederum ein Guthaben am Girokonto.
Das Thema Finanzbildung ist auch in Ihrer Verantwortung. Welche Schwerpunkte setzen Sie da? Warum ist dieses Thema wichtig? Was wollen Sie damit erreichen?
Finanzbildung, finde ich, gehört zu einer guten Schulbildung mittlerweile wie Lesen, Schreiben und Rechnen dazu. Im Laufe unseres Lebens treffen wir so viele Entscheidungen, die alle finanzielle Auswirkungen haben. Je früher wir uns damit beschäftigen und je stärker wir uns dessen bewusst sind, welche Konsequenzen diese Entscheidungen haben, umso weniger Probleme haben wir im Leben. Das ist der rote Faden, warum Finanzbildung so ein wichtiges Thema ist. Dazu kommt das Thema Finanzbetrug, das mittlerweile ein Massenphänomen ist. Wir alle kennen das. Hallo, Mama. Hallo, Papa. SMS. Das hat sich im Laufe der Zeit verschärft. Die Betrüger werden immer raffinierter. Und da ist es die Aufgabe aller Institutionen, insbesondere der Oesterreichischen Nationalbank, den Menschen so viel Wissen und Fitness in dem Bereich mitzugeben, dass man so einen Betrug gut erkennen kann.Wir arbeiten sehr gut zusammen mit verschiedensten Institutionen, federführend mit dem Finanzministerium und dem Bildungsministerium in der Entwicklung der gemeinsamen Strategie. Und das reicht vom Kindergarten bis zur Universität.
Kommen wir noch zur Zukunft: was sind in den nächsten 3 bis 5 Jahren Arbeitsschwerpunkte, was kommt auf uns zu, bzw. was auf Sie in ihrer Tätigkeit, soweit Sie es voraussehen können?
Die nächsten drei Jahren sind die entscheidenden Jahre für die Umsetzung des digitalen Euro. Wenn das Europäische Parlament, der Rat und die Kommission sich im Trilog im Herbst 2026 auf europäischer Ebene einigen und diese Verordnung für die Einführung des digitalen Euro, für die Annahmepflicht des digitalen Euro und das Bargeld mit Ende 2026 kommen, dann werden wir bis Mitte 2029 den digitalen Euro umsetzen. Das heißt, die kommenden drei Jahre stehen ganz im Zeichen der Einführung des digitalen Euro.
Wann kommen die neuen Banknoten?
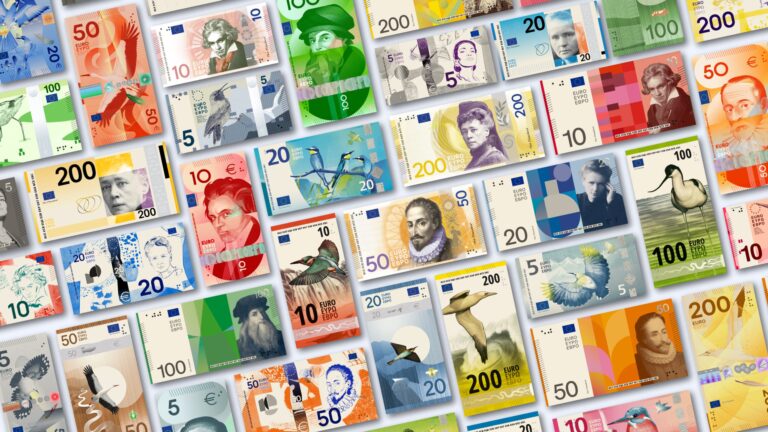
Es wird ein ähnlicher Zeitraum sein, also ungefähr 2030 werden die ersten neuen Banknoten kommen.
Lieber Herr Meichenitsch, herzlichen Dank für das Gespräch!
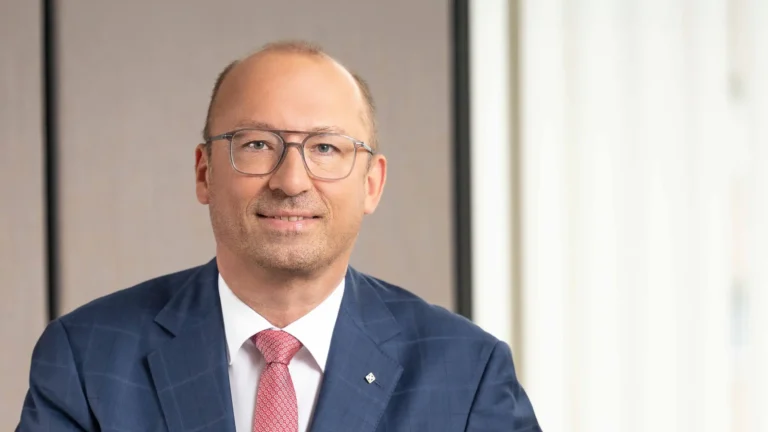
Josef Meichenitsch ist Mitglied des Direktoriums der Oesterreichischen Nationalbank und zuständig für den Bereich Zahlungsverkehr, Finanzbildung und IT. Er ist Mitglied der Task Forces der EZB für den digitalen Euro und für digitale Souveränität im Eurosystem. Davor war er in verschiedenen Funktionen bei der Oesterreichischen Nationalbank, der Finanzmarktaufsicht und der irischen Zentralbank tätig.